
كيفية إنشاء تطبيق محفظة رقمية: دليل تفصيلي للمؤسسين
اكتشف كيفية إنشاء تطبيق محفظة رقمية من الفكرة الأولية حتى الإطلاق، وتعرّف على الخطوات الأساسية ونصائح الأمان وأبرز تحديات التطوير.
في عالمنا الرقمي المتسارع، أصبح تطوير تطبيق محفظة رقمية نقطة تحول للشركات حول العالم. فهذه المحافظ الإلكترونية تمنح المستخدمين راحة تخزين وسائل الدفع الخاصة بهم وإدارتها بأمان على هواتفهم الذكية، ما يقلل الحاجة إلى البطاقات المادية والنقد. ومع صعود قطاع التقنية المالية (FinTech) وتوقعات بأن ينمو سوق المحافظ الرقمية العالمي بمعدل نمو سنوي مركب يبلغ 20.8% بين عامي 2023 و2030، لم يعد تطوير تطبيق محفظة رقمية مجرد فكرة استشرافية، بل خطوة ضرورية للشركات التي تسعى إلى البقاء في المقدمة.
سيرشدك هذا الدليل الشامل خلال عملية إنشاء تطبيق محفظة رقمية بالكامل. سنغطي كل شيء، بدءًا من تحديد أهدافك، مرورًا بالتعامل مع الأمان وتجاوز تحديات التطوير الشائعة، وصولًا إلى ضمان إطلاق سلس. وسواء كنت مؤسسًا لشركة تقنية مالية أو شركة تتطلع إلى التوسع في مجال المحافظ الرقمية، ستجد في هذا المقال رؤى قيّمة وخطوات عملية تساعدك على بناء تطبيق محفظة رقمية ناجح.
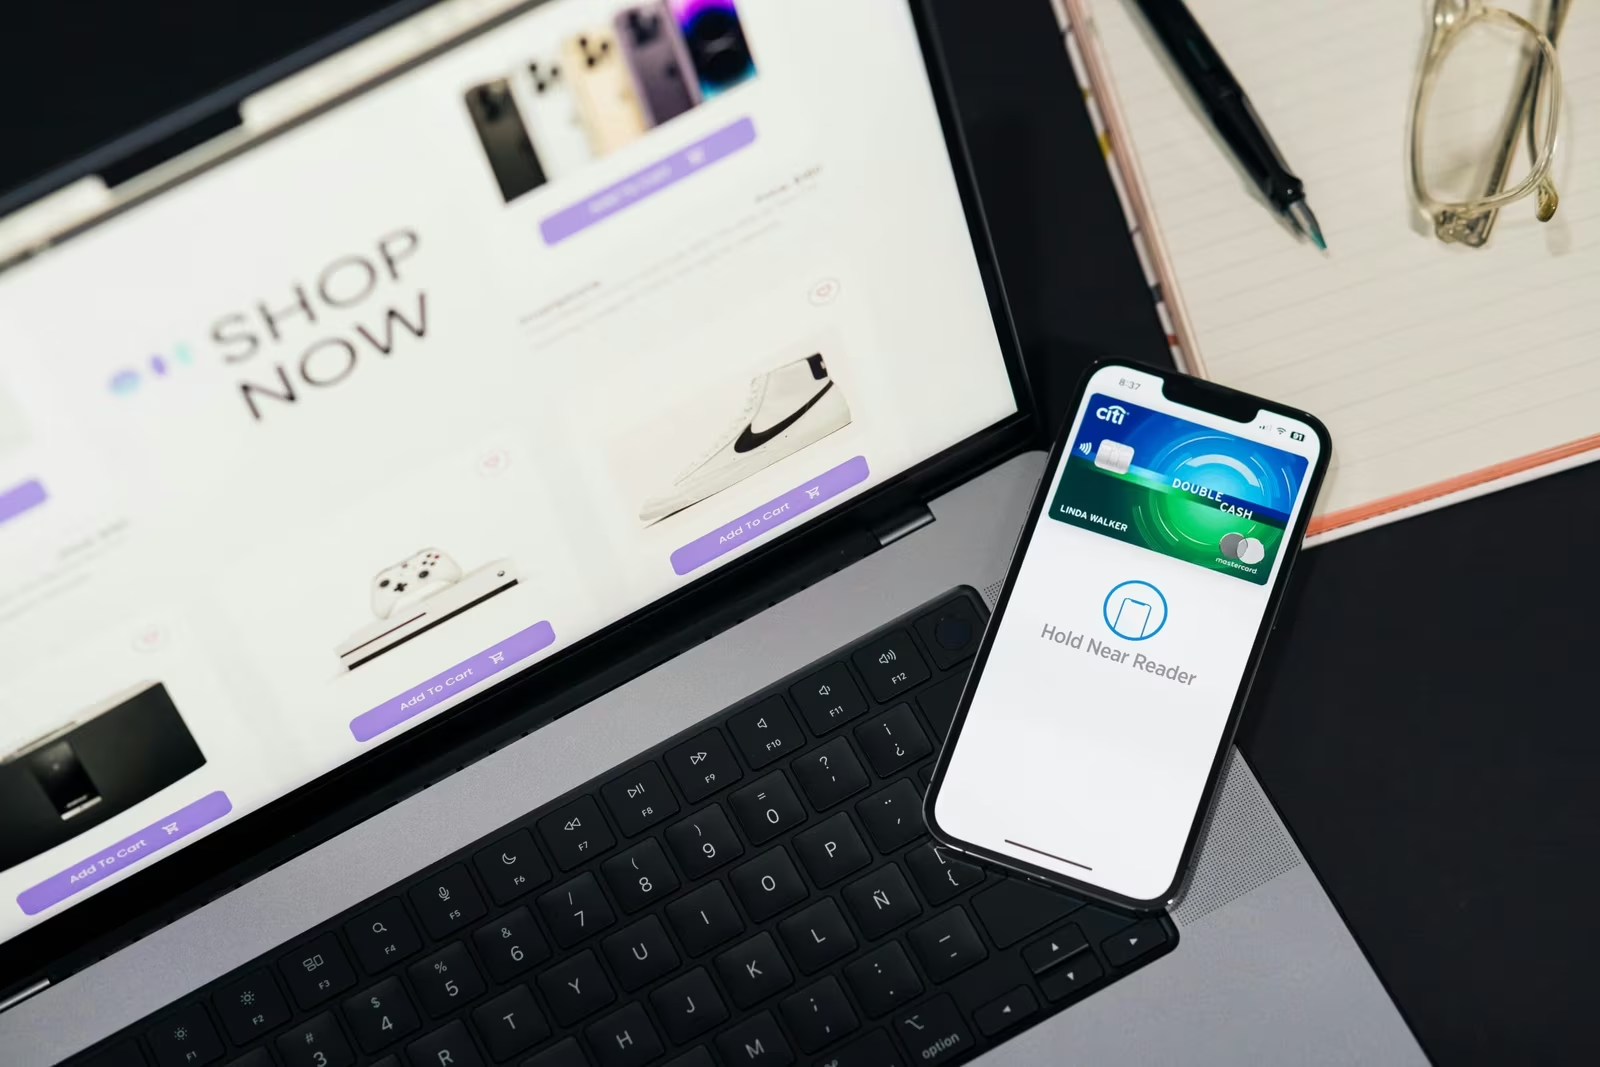
فهم المحافظ الرقمية: ما هي وكيف تعمل
المحفظة الرقمية، وتُسمى أيضًا المحفظة الإلكترونية، تطبيق جوال أو خدمة عبر الإنترنت تتيح للمستخدمين تخزين بيانات الدفع الخاصة بهم وإدارتها بأمان. والغرض منها الاستغناء عن المحافظ التقليدية، إذ تمكّن المستخدمين من إجراء معاملاتهم الرقمية، سواء للشراء أو التحويل أو غير ذلك من الأنشطة المالية، بسرعة وأمان وسهولة. وعلى مر السنين، أصبحت المحافظ الرقمية أداة أساسية في منظومة التقنية المالية، إذ بسّطت طريقة تعامل الناس مع أموالهم والخدمات المالية.
المكونات الرئيسية للمحفظة الرقمية
تدعم المحفظة الرقمية عادةً عدة وظائف رئيسية تمنحها مرونتها وجاذبيتها لدى المستخدمين، ومنها:
بطاقات الائتمان والخصم
من أبرز استخدامات المحفظة الرقمية تخزين نسخ رقمية من بطاقات الائتمان والخصم الخاصة بالمستخدم. وهذا يتيح له الوصول الفوري إلى وسائل الدفع دون الحاجة إلى حمل البطاقات المادية. وعند الشراء عبر الإنترنت أو إتمام معاملة على جهاز نقاط البيع (POS) في متجر فعلي، يختار المستخدم البطاقة المخزنة، فتعالج المحفظة المعاملة باستخدام بيانات تلك البطاقة.بطاقات الولاء وبطاقات الهدايا
تتيح كثير من المحافظ الرقمية أيضًا تخزين بطاقات الولاء والمكافآت من مختلف المتاجر. فبدلًا من حمل عدة بطاقات مادية، يمكن للمستخدمين الاحتفاظ بجميع بطاقات العضوية والولاء في محفظتهم الرقمية. وتبسّط هذه الميزة تجربة التسوق، وتسهّل جمع النقاط والحصول على الخصومات واستبدال المكافآت دون حمل بطاقات منفصلة.بيانات الحساب المصرفي
تتيح بعض المحافظ الرقمية المتقدمة ربط الحسابات المصرفية بالتطبيق مباشرة، فيستطيع المستخدمون تحويل الأموال وإجراء المدفوعات والاطلاع على أرصدتهم في الوقت الفعلي. كما يتيح لهم هذا الربط نقل الأموال بسلاسة بين المحفظة والحسابات المصرفية التقليدية.الهوية الرقمية
يتزايد استخدام المحافظ الرقمية لتخزين وثائق الهوية الشخصية، مثل بطاقات الهوية الرقمية أو رخص القيادة. وتبرز فائدة ذلك في الدول والمناطق التي تعتمد الهوية الرقمية في التحقق عبر الإنترنت أو تأكيد الهوية أو حتى التحقق من العمر. ويقلل تخزين وثائق الهوية بأمان في المحفظة الحاجة إلى المستندات الورقية، ما يجعل إجراءات التحقق أسرع وأكثر كفاءة.العملات المشفرة
تتيح بعض المحافظ الرقمية أيضًا تخزين العملات الرقمية مثل Bitcoin وEthereum وغيرهما من العملات المشفرة. وهذه المحافظ، التي تُسمى أحيانًا "محافظ العملات المشفرة"، متخصصة في إدارة الأصول القائمة على البلوك تشين. وإلى جانب التعامل مع العملات الورقية التقليدية (مثل الدولار الأمريكي أو اليورو)، تتيح هذه المحافظ إرسال العملات المشفرة واستقبالها، ومتابعة أرصدتها، بل والتفاعل مع تطبيقات التمويل اللامركزي (DeFi).وسائل دفع تتجاوز البطاقات
إلى جانب البطاقات، يمكن أن تدعم المحافظ الرقمية وسائل دفع بديلة، مثل التحويلات المصرفية أو PayPal أو خدمات الدفع الخارجية مثل Google Pay أو Apple Pay. وتزيد هذه الخيارات من مرونة المحفظة، إذ تتيح للمستخدمين اختيار وسيلة الدفع المفضلة بحسب المعاملة.الاشتراكات والعضويات
تتيح بعض المحافظ الرقمية للمستخدمين إدارة اشتراكاتهم في خدمات مثل منصات البث وعضويات النوادي الرياضية أو الفواتير المتكررة. ومن خلال تخزين هذه الاشتراكات وإدارتها داخل المحفظة، يمكنهم متابعة مواعيد التجديد ومراجعة سجل المدفوعات، بل وإلغاء الخدمات عند الحاجة.كيف تعمل المحفظة الرقمية؟
تقوم فكرة المحفظة الرقمية في جوهرها على تخزين بيانات الدفع بأمان وتوفير واجهة بسيطة يُتمّ بها المستخدمون معاملاتهم المالية. لنفصّل طريقة عملها:
-
- تخزين البيانات. تخزّن المحافظ الرقمية بيانات الدفع بصيغة مشفرة، ما يضمن حماية البيانات الحساسة مثل أرقام بطاقات الائتمان وأرقام التعريف الشخصية (PIN) ورموز الأمان. وتستخدم المحفظة تقنيات التشفير لحماية هذه البيانات، وغالبًا ما تقرنها بالمصادقة متعددة العوامل (MFA) لمنع الوصول غير المصرح به.
- إجراء المدفوعات. يمكن للمستخدمين الدفع عبر الإنترنت أو في المتاجر الفعلية. فللمدفوعات عبر الإنترنت، تُدمج المحافظ الرقمية عادةً مع منصات التجارة الإلكترونية لتتيح الدفع بنقرة واحدة. أما في المتاجر، فتستخدم كثير من المحافظ تقنية الاتصال قريب المدى (NFC) لمعالجة المدفوعات اللاتلامسية. وتتيح NFC للمحفظة التواصل مع أجهزة نقاط البيع المجهزة لقبول مدفوعات المحافظ الرقمية.
- تحويل الأموال. تتيح كثير من المحافظ الرقمية تحويل الأموال بين الأفراد (P2P)، أي يمكن للمستخدمين إرسال المال إلى الأصدقاء أو العائلة مباشرة من المحفظة، وغالبًا دون الرسوم المرتبطة بالخدمات المصرفية التقليدية. وقد تكون التحويلات فورية، بحسب الخدمة والمنطقة.
- ميزات الأمان. الأمان ميزة حاسمة في أي محفظة رقمية. وتستخدم معظم التطبيقات تشفيرًا متقدمًا والترميز (Tokenization) والأمان البيومتري (مثل بصمة الإصبع أو التعرّف على الوجه) لضمان سلامة البيانات المالية للمستخدمين. ويكتسب الترميز أهمية خاصة لأنه يستبدل بيانات البطاقة الحساسة برمز فريد، ما يقلل خطر سرقة البيانات.
- المزامنة بين الأجهزة. تُزامَن المحافظ الرقمية عادةً عبر أجهزة متعددة، مثل الهواتف الذكية والأجهزة اللوحية والساعات الذكية، ما يتيح للمستخدمين الدفع أو الاطلاع على بياناتهم المالية من أي جهاز متصل. وتوفر المحافظ السحابية على وجه الخصوص مزامنة سلسة تضمن أن تكون المحفظة محدّثة دائمًا.
فوائد استخدام المحفظة الرقمية
تقدم المحافظ الرقمية مجموعة من الفوائد للمستهلكين والشركات على حد سواء:
- الراحة: يمكن للمستخدمين تخزين جميع وسائل الدفع والعضويات والمعلومات الشخصية في مكان واحد، فلا حاجة إلى حمل بطاقات أو مستندات متعددة. كما تصبح المعاملات أسرع وأسهل، سواء عبر الإنترنت أو في المتجر.
- الأمان: توفر المحافظ الرقمية طبقات أمان متعددة، منها التشفير والترميز والمصادقة البيومترية، ما يساعد على حماية المستخدمين من الاحتيال وسرقة الهوية. وتجعل هذه الميزات المحافظ الرقمية بديلًا أكثر أمانًا من حمل البطاقات المادية.
- سهولة الوصول: يمكن استخدام المحافظ الرقمية في أي مكان يتوفر فيه الإنترنت. وتجعلها إمكانية الوصول العالمية هذه مريحة للغاية للمسافرين والمتسوقين الدوليين والشركات العاملة عبر الحدود.
- فعالية التكلفة: بتقليل الحاجة إلى وسائل الدفع المادية والأعمال الورقية، تساعد المحافظ الرقمية الشركات على توفير رسوم المعاملات وتكاليف الطباعة والأعباء الإدارية.
- التخصيص والتكامل: يمكن تخصيص المحافظ الرقمية لتشمل ميزات مثل برامج الولاء والقسائم والمكافآت، ما يجعلها أداة مالية متعددة الاستخدامات للمستهلكين والشركات.
أنواع المحافظ الرقمية
يمكن تصنيف المحافظ الرقمية إلى نوعين رئيسيين بحسب وظائفها:
المحافظ الساخنة (Hot Wallets)
هي محافظ متصلة بالإنترنت يمكن الوصول إليها من أي جهاز متصل بالشبكة. وتُستخدم غالبًا لسهولتها، إذ تتيح للمستخدمين إجراء المدفوعات والتحويلات بسرعة. لكنها، لاتصالها بالإنترنت، قد تكون أكثر عرضة لمحاولات الاختراق.المحافظ الباردة (Cold Wallets)
أما المحافظ الباردة فهي حلول تخزين غير متصلة بالإنترنت، تُستخدم لتخزين العملات المشفرة والمعلومات الحساسة. ولأنها غير متصلة بالإنترنت، فهي أقل عرضة للاختراق وتوفر طبقة أمان إضافية. وتُستخدم المحافظ الباردة عادةً لتخزين الأصول الرقمية على المدى الطويل.
لماذا يُعد تطوير تطبيق محفظة رقمية مفيدًا لشركتك
قبل الخوض في الخطوات التقنية لإنشاء تطبيق محفظة رقمية، من الضروري أن تدرك المزايا الكبيرة التي يمكن أن يجلبها هذا التطبيق لشركتك. فمن تحسين العلاقات مع العملاء إلى رفع الكفاءة التشغيلية، إليك بعض الأسباب المقنعة التي تدعوك إلى التفكير في بناء محفظة رقمية:
تعزيز تفاعل العملاء وولائهم
تجعل المحافظ الرقمية المعاملات أسرع وأكثر سهولة وأمانًا. وهذه السهولة تعزز تفاعل المستخدمين، إذ تتيح للعملاء الدفع بسلاسة عبر الإنترنت أو في المتجر. كما تساعد سهولة الوصول والمعالجة الفورية على تحسين تجربة العملاء، ما قد يؤدي إلى زيادة الولاء وتكرار الشراء. وفي عالم يتجه أكثر فأكثر نحو الرقمنة، يحافظ تقديم وسيلة دفع خالية من العوائق على تنافسية شركتك ويُبقيها حاضرة في أذهان المستهلكين.
خفض تكاليف المعاملات
يمكن أن تساعد المحافظ الرقمية الشركات على تقليل كثير من التكاليف التقليدية المرتبطة بالتعامل النقدي ومعاملات بطاقات الائتمان أو التخلص منها، مثل رسوم المعالجة وصيانة البطاقات المادية والرسوم المصرفية. وباستخدام محفظة رقمية، تستطيع الشركات تبسيط عملياتها المالية وتقليل المهام الإدارية، بل وتجنب التكاليف المرتبطة بالاحتيال. كما يسرّع التحول إلى المدفوعات الرقمية عملية الدفع عند الشراء، ما يحسّن الكفاءة التشغيلية عمومًا.
الحصول على رؤى قيّمة حول المستهلكين
من أبرز مزايا المحفظة الرقمية ثراء البيانات التي توفرها. فمن خلال تحليل سجلات المعاملات وأنماط الإنفاق وتفضيلات العملاء، يمكن للشركات الحصول على رؤى قيّمة حول سلوك المستهلكين. ويمكن استخدام هذه الرؤى لتحسين الحملات التسويقية الموجهة، وتكييف برامج الولاء، وتطوير عروض المنتجات. ومع الوصول إلى هذه البيانات، تستطيع الشركات اتخاذ قرارات أكثر استنارة تؤثر مباشرة في النمو والاحتفاظ بالعملاء.
تعزيز الأمان وحماية بيانات المستخدمين
تأتي المحافظ الرقمية مزودة بميزات أمان متقدمة مثل التشفير والمصادقة الثنائية (2FA) والتحقق البيومتري (مثل بصمة الإصبع أو التعرّف على الوجه). وتضمن هذه التدابير حماية بيانات العملاء الحساسة من الوصول غير المصرح به والاحتيال. ومن خلال اعتماد وسيلة دفع آمنة، تستطيع الشركات بناء الثقة مع عملائها، وهو أمر أساسي للحفاظ على قاعدة عملاء مخلصين وبناء سمعة قوية في السوق.
جذب العملاء والاحتفاظ بهم عبر القيمة المضافة
يمكن للمحفظة الرقمية المتكاملة جيدًا أن تقدم أكثر من مجرد معالجة المدفوعات. فبدمج ميزات مثل مكافآت الولاء والخصومات والعروض الحصرية، يمكن للشركات استخدام تطبيق المحفظة الرقمية أداةً لتحسين تجربة العملاء والاحتفاظ بهم. علاوة على ذلك، تتيح المحافظ الرقمية تكاملًا سلسًا مع منصات التجارة الإلكترونية، ما يمنح الشركات طرقًا أكثر للتفاعل مع العملاء، من العروض الترويجية داخل التطبيق إلى تتبع المكافآت. ويمكن لهذه الخدمة ذات القيمة المضافة أن تساعد على جذب عملاء جدد مع الحفاظ على تفاعل العملاء الحاليين وولائهم.
خطوات إنشاء تطبيق محفظة رقمية
يمر بناء تطبيق محفظة رقمية بعدة مراحل حاسمة، تؤدي كل منها دورًا أساسيًا في نجاح التطبيق. ومن تحديد أهداف التطبيق إلى دمج التدابير الأمنية وإطلاق المنتج، إليك شرحًا تفصيليًا لكل خطوة في هذه العملية.
الخطوة 1: حدد أهدافك وميزاتك
الخطوة الأولى في تطوير تطبيق محفظة رقمية هي تحديد الأهداف الأساسية والميزات الرئيسية للتطبيق. وهذه المرحلة حاسمة لأنها تضع الأساس لكل مراحل التطوير اللاحقة. ومن الأسئلة التي ينبغي طرحها في هذه المرحلة:
- ما الغرض الأساسي من المحفظة الرقمية؟ قد يتراوح ذلك بين حلول دفع بسيطة، مثل تخزين بيانات بطاقات الائتمان أو الخصم، ووظائف أكثر تقدمًا مثل المدفوعات بين الأفراد أو تقسيم الفواتير أو حتى تخزين العملات المشفرة.
- من جمهورك المستهدف؟ فهمك لجمهورك هو ما سيحدد التصميم والميزات والمنصة التي تختارها. هل تستهدف جيل الألفية المتمكن تقنيًا الذي يستخدم المحافظ الرقمية في كل شيء، أم شركات تبحث عن أنظمة دفع آمنة لعملائها؟
- ما الميزات التي سيقدمها التطبيق؟ فكّر فيما يميز محفظتك الرقمية. هل سيتمكن المستخدمون من تخزين وسائل دفع متعددة، مثل بطاقات الائتمان وبطاقات الولاء وبيانات الحساب المصرفي؟ هل سيدعم التطبيق تحويل الأموال بين الأفراد أو الشراء داخل التطبيق؟ ويمكن أيضًا النظر في ميزات مثل نقاط المكافآت والخصومات والتكامل مع منصات التجارة الإلكترونية.
الخطوة 2: اختر المنصة والتقنيات المناسبة
بعد تحديد أهدافك وميزاتك، تأتي خطوة اختيار المنصة ومجموعة التقنيات (Tech stack) للتطبيق. ويعتمد قرار بناء تطبيق أصلي لنظام iOS أو Android أو تطبيق متعدد المنصات إلى حد كبير على جمهورك المستهدف والأجهزة التي يفضلها.
- iOS أم Android أم الويب: إذا كان جمهورك المستهدف يستخدم iOS في الغالب، فالبناء لأجهزة iPhone وiPad خيار منطقي. في المقابل، يملك Android حصة سوقية عالمية أكبر، لا سيما في الأسواق الناشئة. وكبديل، قد يكون الحل متعدد المنصات مثل React Native خيارًا فعالًا من حيث التكلفة للوصول إلى مستخدمي المنصتين في آن واحد.
- لغات البرمجة وأطر العمل: لنظام iOS ستستخدم على الأرجح Swift، بينما تُعد Java أو Kotlin الخيار المعتاد لنظام Android. أما للتطبيقات متعددة المنصات، فإن React Native أو Flutter إطارا عمل ممتازان. وينبغي أن توفر مجموعة التقنيات المناسبة قابلية التوسع والأمان وسهولة التكامل مع الخدمات الخارجية، مثل بوابات الدفع وواجهات API المصرفية.
الخطوة 3: صمّم واجهة المستخدم (UI)
واجهة المستخدم (UI) هي وجه تطبيق المحفظة الرقمية. ولأن المستخدمين يتفاعلون معها مباشرة، يجب أن تكون عملية وبديهية في آن واحد. فالواجهة المصممة جيدًا تقود إلى تجربة مستخدم أكثر سلاسة، وتشجع على الاحتفاظ بالمستخدمين، وترفع الرضا العام. وإليك أهم الاعتبارات لتصميم واجهة فعالة:
تصميم بسيط
يجعل التصميم النظيف والبسيط التنقل في التطبيق أسهل. تجنّب ازدحام الشاشة بمعلومات غير ضرورية، وركّز على أهم الميزات مثل خيارات الدفع وسجل المعاملات وبيانات الحساب.إمكانية الوصول
احرص على أن يكون التطبيق سهل الاستخدام لجميع الفئات العمرية والقدرات. ويشمل ذلك استخدام أيقونات واضحة وخطوط مقروءة وتنقل سهل الوصول. ومن الأمثلة على ذلك التأكد من أن الأزرار كبيرة بما يكفي ليضغط عليها مستخدمو الجوال بسهولة.نهج الجوال أولًا
بما أن معظم المستخدمين سيصلون إلى المحفظة الرقمية عبر الهواتف الذكية، يجب تحسين التطبيق للأجهزة المحمولة. ويعني ذلك تصميمًا متجاوبًا وأوقات تحميل سريعة وواجهات ملائمة للمس.العلامة التجارية والثقة
ينبغي أن تعكس واجهة المستخدم هوية علامتك التجارية وأن تبني الثقة لدى المستخدمين. ويمكن أن يشمل ذلك استخدام شعارات مألوفة وأنظمة ألوان وخطوط يربطها المستخدمون بالأمان والاحترافية.الخطوة 4: ادمج بوابات الدفع
يُعد دمج بوابات الدفع من أهم جوانب أي تطبيق محفظة رقمية، فهو ما يتيح للمستخدمين إجراء المعاملات داخل التطبيق، سواء للشراء أو تحويل الأموال إلى الآخرين أو إضافة رصيد إلى محفظتهم.
عند اختيار بوابات الدفع، ضع في اعتبارك ما يلي:
- بوابات الدفع الشائعة: من الخيارات الشائعة PayPal وStripe وBraintree وSquare. وهي منصات راسخة توفر ميزات أمان قوية.
- الامتثال الأمني: يجب أن تكون بوابات الدفع متوافقة مع معيار PCI-DSS (معيار أمان بيانات صناعة بطاقات الدفع) لضمان التعامل الآمن مع بيانات بطاقات الائتمان الخاصة بالمستخدمين. وتأكد دائمًا من أن البوابات المختارة تستوفي أحدث معايير الأمان.
- وسائل دفع متعددة: تدعم المحفظة الرقمية الجيدة خيارات دفع متعددة، مثل بطاقات الائتمان والخصم والتحويلات المصرفية، بل والعملات الرقمية. ويزيد تقديم عدة وسائل من فائدة المحفظة وجاذبيتها لشريحة أوسع من المستخدمين.
الخطوة 5: طبّق تدابير أمان قوية
للأمان أهمية قصوى عند التعامل مع البيانات المالية الحساسة. ويجب أن تتضمن المحفظة الرقمية الناجحة ميزات أمان متنوعة لحماية بيانات المستخدمين ومنع الأنشطة الاحتيالية. وإليك أهم التدابير الأمنية الواجب تطبيقها:
المصادقة الثنائية (2FA)
تضيف طبقة حماية إضافية بمطالبة المستخدمين بالتحقق من هويتهم بعامل ثانٍ، مثل رمز يُرسل إلى هواتفهم، ما يضمن ألا يصل إلى الحسابات إلا المستخدمون المصرح لهم.المصادقة البيومترية
طبّق التعرّف على بصمة الإصبع أو على الوجه لضمان تسجيل دخول آمن، بما يمنح المستخدمين الراحة والأمان معًا.التشفير من طرف إلى طرف
يجب تشفير جميع البيانات المنقولة بين تطبيق المحفظة والأنظمة الخارجية (مثل بوابات الدفع) بخوارزميات قوية لمنع اعتراضها.الترميز (Tokenization)
تقوم هذه الطريقة على استبدال البيانات الحساسة، مثل بيانات بطاقة الائتمان، برمز عشوائي. وحتى لو اعتُرض الرمز، فلا قيمة له لدى المحتالين.كشف الاحتيال
طبّق أنظمة ترصد السلوكيات غير المعتادة، مثل المعاملات الكبيرة أو محاولات تسجيل الدخول من أجهزة غير معروفة، وتحيلها إلى المراجعة.الخطوة 6: اختبر محفظتك الرقمية وأطلقها
بعد إنجاز أعمال التطوير كلها، يصبح الاختبار الشامل ضروريًا للتأكد من أن محفظتك الرقمية تعمل كما هو متوقع. فالاختبار يضمن أن يكون التطبيق آمنًا وموثوقًا وسهل الاستخدام. ومن أهم أنواع الاختبار:
اختبار الأمان
تحديد الثغرات المحتملة والتأكد من تشفير البيانات الحساسة وتخزينها بأمان.اختبار قابلية الاستخدام
اختبر سهولة استخدام التطبيق والتنقل فيه. هل يستطيع المستخدمون بسهولة تنفيذ إجراءات مثل إرسال الأموال والاطلاع على الأرصدة وعرض سجل المعاملات؟اختبار الأداء
تأكد من قدرة التطبيق على معالجة حجم كبير من المعاملات دون أعطال أو تأخير. فالسرعة والموثوقية عاملان أساسيان لنجاح أي محفظة.بعد اختبار التطبيق جيدًا، يحين وقت الإطلاق. كن مستعدًا لإصلاح الأخطاء الأولية وتقديم الدعم بعد الإطلاق. ثم واصل جمع ملاحظات المستخدمين وطوّر التطبيق تدريجيًا عبر تحديثات منتظمة.
اعتبارات أمنية أساسية لتطبيق المحفظة الرقمية
الأمان مصدر قلق بالغ عند تطوير تطبيق محفظة رقمية. فلأن هذه التطبيقات تخزّن بيانات مالية حساسة وتعالجها، فهي أهداف مفضلة لمجرمي الإنترنت. ولحماية المعلومات الشخصية والمالية لمستخدميك، من الضروري تطبيق تدابير أمان قوية طوال مراحل تطوير التطبيق ودورة حياته. وإليك عرضًا تفصيليًا لأفضل الممارسات التي ينبغي مراعاتها لضمان أمان تطبيق محفظتك الرقمية:
المصادقة متعددة العوامل (MFA)
المصادقة متعددة العوامل (MFA) ميزة أمان أساسية تعزز حماية الحسابات بشكل كبير. فمن خلال مطالبة المستخدمين بإثبات هويتهم بأكثر من طريقة، تقلل MFA خطر الوصول غير المصرح به حتى لو اختُرقت إحدى الطرق (مثل كلمة المرور). وتشمل MFA عادةً عاملين أو أكثر مما يلي:
- شيء تعرفه: كلمة مرور أو رمز PIN.
- شيء تملكه: رمز مرور لمرة واحدة (OTP) يُرسل عبر الرسائل النصية القصيرة أو البريد الإلكتروني أو تطبيق مصادقة (مثل Google Authenticator).
- شيء يميّزك: التحقق البيومتري (مثل التعرّف على بصمة الإصبع أو على الوجه).
لماذا هي مهمة:
تضمن MFA أنه حتى لو سُرقت كلمة مرور المستخدم أو اختُرقت، سيظل المهاجم بحاجة إلى عوامل مصادقة إضافية (يصعب سرقتها أو تقليدها) للوصول إلى الحساب. وهذا يقلل بشكل كبير فرص الاحتيال أو المعاملات غير المصرح بها.أفضل الممارسات:
- اشترط MFA دائمًا للإجراءات الحساسة مثل تحويل الأموال أو تغيير بيانات الحساب أو الوصول إلى وسائل الدفع المخزنة.
- وفّر خيارات MFA مرنة تتيح للمستخدمين اختيار طريقة المصادقة المفضلة لديهم (الرسائل النصية أو البريد الإلكتروني أو البيومترية أو تطبيقات المصادقة).
التشفير من طرف إلى طرف
التشفير من طرف إلى طرف (E2EE) ضروري لتأمين البيانات الحساسة أثناء انتقالها من جهاز المستخدم إلى خوادم التطبيق والعكس. فمع E2EE تُشفَّر البيانات على جهاز المستخدم ولا يُفك تشفيرها إلا لدى الطرف المستقبِل، ما يضمن أنه حتى لو اعتُرضت البيانات أثناء النقل، فلا يمكن قراءتها أو العبث بها.
لماذا هو مهم:
تتعامل المحافظ الرقمية مع معلومات حساسة، مثل أرقام بطاقات الائتمان وبيانات الحسابات المصرفية وبيانات الهوية الشخصية. وإذا اعترضت جهات خبيثة هذه البيانات أثناء النقل، فقد تُستخدم في سرقة الهوية أو الاحتيال المالي أو أنشطة ضارة أخرى.أفضل الممارسات:
- استخدم خوارزميات تشفير قوية مثل AES-256 (معيار التشفير المتقدم بمفاتيح طولها 256 بت) لتشفير البيانات الحساسة.
- اعتمد بروتوكولات SSL/TLS (طبقة المقابس الآمنة/أمان طبقة النقل) لتشفير البيانات بين تطبيق الجوال والخادم.
- تأكد من أن أي بوابات دفع خارجية مدمجة في التطبيق تستخدم بدورها E2EE لحماية بيانات المستخدمين أثناء المعاملات
عمليات التدقيق الأمني الدورية
عمليات التدقيق الأمني الدورية ضرورية لتحديد الثغرات المحتملة وضمان بقاء تطبيقك آمنًا مع تطور التقنيات والتهديدات. إذ تساعد على كشف نقاط الضعف في كود التطبيق وبنيته والبنية التحتية التي يعمل عليها، والتي قد يستغلها مجرمو الإنترنت.
لماذا هي مهمة:
حتى مع تطبيق أفضل الممارسات الأمنية، قد تظهر ثغرات جديدة بمرور الوقت بسبب تغيّر التقنيات أو المتطلبات التنظيمية أو ظهور تهديدات جديدة. وتساعد عمليات التدقيق الدورية على اكتشاف هذه الثغرات ومعالجتها قبل استغلالها.أفضل الممارسات:
- جدوِل عمليات تدقيق داخلية منتظمة لكود التطبيق وبنيته التحتية وتدابيره الأمنية للتأكد من توافقها مع معايير القطاع وأفضل ممارساته.
- أجرِ اختبارات الاختراق لمحاكاة الهجمات الإلكترونية وتحديد نقاط الضعف في دفاعات تطبيقك.
- تدقيق الامتثال: تأكد من امتثال التطبيق للأطر التنظيمية المهمة، مثل PCI-DSS (معيار أمان بيانات صناعة بطاقات الدفع) للتعامل مع بيانات بطاقات الائتمان، أو GDPR (اللائحة العامة لحماية البيانات) لإدارة البيانات الشخصية.
حدود المعاملات
يُعد وضع حدود للمعاملات طريقة بسيطة وفعالة في الوقت نفسه للحد من مخاطر الاحتيال، لا سيما إذا اختُرق حساب أحد المستخدمين. فبتقييد المبلغ الذي يمكن تحويله أو سحبه خلال فترة زمنية محددة، يمكنك الحد من الضرر المحتمل للأنشطة الاحتيالية.
لماذا هي مهمة:
إذا تمكّن مخترق من الوصول إلى حساب مستخدم، فقد يكون الأثر المالي كبيرًا في غياب حدود للمعاملات. وبوضع سقف لمبلغ المعاملة، تقلّص حجم الأموال المعرضة للخطر في حال حدوث اختراق.أفضل الممارسات:
- حدّد سقفًا لكل معاملة: ضع حدًا أقصى للمبلغ الذي يمكن للمستخدم إرساله أو سحبه في معاملة واحدة. على سبيل المثال، اجعل الحد الأقصى لأي تحويل منفرد $1,000.
- طبّق حدودًا تراكمية: قيّد إجمالي مبالغ المعاملات خلال فترة زمنية معينة (يومية أو أسبوعية أو شهرية مثلًا). فهذا يضمن ألا يتمكن المستخدمون من تحويل أو سحب أكثر من مبلغ معين خلال فترة محددة، بصرف النظر عن عدد المعاملات الفردية التي يجرونها.
- استخدم عتبات قائمة على المخاطر: في المعاملات عالية القيمة، اطلب من المستخدمين اجتياز فحوص أمنية إضافية (مثل 2FA أو المصادقة البيومترية).
كشف الاحتيال في الوقت الفعلي
إلى جانب حدود المعاملات، يُعد دمج آليات كشف الاحتيال في الوقت الفعلي مكونًا أساسيًا في أي تطبيق محفظة رقمية آمن. فبمراقبة المعاملات باستمرار، يمكنك رصد السلوكيات أو الأنماط غير المعتادة التي قد تشير إلى نشاط احتيالي.
لماذا هو مهم:
كثيرًا ما يستخدم المحتالون الحسابات المسروقة لتنفيذ معاملات سريعة قبل أن تتاح للمستخدمين أو للشركة فرصة التصرف. وتساعد المراقبة الفورية على رصد الأنماط المشبوهة، مثل عادات الإنفاق غير المألوفة، أو محاولات تسجيل الدخول من مواقع غير معتادة، أو تكرار محاولات تسجيل الدخول الفاشلة.أفضل الممارسات:
- التحليلات السلوكية: تتبّع أنماطًا مثل مواقع تسجيل الدخول وعناوين IP ووتيرة الإنفاق. وينبغي أن يؤدي أي شذوذ في هذه الأنماط (كأن يجري مستخدم فجأة معاملات كبيرة من بلد آخر) إلى إطلاق تنبيهات.
- نماذج تعلّم الآلة: استعن بالذكاء الاصطناعي وتعلّم الآلة لتحليل بيانات المعاملات واكتشاف أنماط احتيال قد تكون أعقد من أن ترصدها الأساليب التقليدية.
- مراقبة المعاملات: اضبط تنبيهات تلقائية للمعاملات عالية المخاطر أو عند تجاوز عتبات معينة (مثل تحويل مستخدم مبالغ كبيرة إلى مستفيد جديد).
تخزين البيانات بأمان
تأمين البيانات الحساسة أثناء تخزينها لا يقل أهمية عن تأمينها أثناء نقلها. إذ يجب تشفير البيانات المخزنة في قاعدة بيانات التطبيق أو على الخوادم السحابية وحمايتها لمنع الوصول غير المصرح به.
لماذا هو مهم:
تخزّن تطبيقات المحافظ الرقمية عادةً بيانات حساسة، مثل وسائل الدفع وبيانات الهوية الشخصية وسجلات المعاملات. وإذا تمكّن المهاجمون من الوصول إلى الأنظمة الخلفية للتطبيق، فقد تُخترق البيانات غير المحمية وتُستخدم لأغراض ضارة.أفضل الممارسات:
- تشفير البيانات: استخدم تقنيات تشفير قوية مثل AES-256 للبيانات المخزنة، لتظل غير قابلة للقراءة دون مفتاح فك التشفير حتى لو وقع اختراق.
- الترميز: بدلًا من تخزين بيانات الدفع الحساسة (مثل أرقام بطاقات الائتمان)، استخدم الترميز لاستبدال المعلومات الحساسة برموز مولّدة عشوائيًا لا قيمة لها إذا اعتُرضت.
- ضوابط الوصول: قيّد الوصول إلى البيانات الحساسة بتطبيق التحكم في الوصول المستند إلى الأدوار (RBAC)، لضمان ألا يصل إلى أجزاء معينة من قاعدة بيانات التطبيق إلا الموظفون المصرح لهم.
اعمل مع Mobian لبناء تطبيق محفظتك الرقمية
في Mobian نتخصص في تطوير تطبيقات محافظ رقمية عالية الجودة وآمنة وسهلة الاستخدام. وبفضل سنوات من الخبرة في قطاعي التقنية المالية والتقنية الطبية، يمتلك فريقنا كل ما يلزم لتحويل رؤيتك للمحفظة الرقمية إلى واقع. وسواء كنت شركة ناشئة أو شركة راسخة، فنحن ندرك التحديات الخاصة بتطوير التطبيقات المالية، ويمكننا تقديم حل مصمم خصيصًا لاحتياجاتك.
خبرتنا في تطوير المحافظ الرقمية
نتبع نهجًا عمليًا في بناء محافظ رقمية تجمع بين الوظائف والأمان. ويتمتع فريقنا بخبرة عميقة في تطوير حلول التقنية المالية، تشمل كل شيء من معالجة المدفوعات الآمنة إلى دمج تدابير أمان متقدمة مثل المصادقة متعددة العوامل والتشفير من طرف إلى طرف. ومع Mobian، سيُصمَّم تطبيق محفظتك الرقمية لاستيعاب أعلى أحجام المعاملات مع الحفاظ على تجربة مستخدم سلسة.
كيف ننشئ تطبيقات المحافظ الرقمية
صُممت عمليتنا لضمان أن يكون تطبيق محفظتك الرقمية آمنًا وسهل الاستخدام منذ السطر الأول من الكود. نبدأ بفهم أهدافك وجمهورك، ثم ننتقل إلى تحديد الميزات واختيار مجموعة التقنيات المناسبة وتصميم واجهة مستخدم مخصصة. وندمج بوابات دفع آمنة، ونضمن أعلى مستويات الأمان، ونختبر التطبيق بدقة قبل إطلاقه.
لماذا Mobian؟
- خبرة في التقنية المالية والتقنية الطبية: نقدم سنوات من الخبرة في بناء تطبيقات آمنة وقابلة للتوسع في قطاعات تخضع لتنظيم صارم.
- دمج آمن للمدفوعات: نضع الأمان في المقام الأول، وندمج بوابات دفع متوافقة مع المعايير الدولية مثل PCI-DSS.
- التخصيص: ندرك أن لكل شركة طابعها الخاص، لذا نقدم حلولًا مخصصة بالكامل تتوافق مع أهداف أعمالك.
- دعم شامل: من الفكرة الأولى حتى التحديثات بعد الإطلاق، نحن إلى جانبك لدعم نمو تطبيقك وتطويره.
الخلاصة
بناء تطبيق محفظة رقمية مشروع مثير يمكن أن يحقق فوائد كبيرة للشركات والمستخدمين على حد سواء. لكنه يتطلب تخطيطًا دقيقًا وأساسًا تقنيًا متينًا وتركيزًا قويًا على الأمان. وباتباع الخطوات الواردة في هذا الدليل والتعاون مع مطوري تطبيقات ذوي خبرة، يمكنك إنشاء تطبيق محفظة رقمية آمن وسهل الاستخدام يلبي احتياجات جمهورك المستهدف ويتميز في سوق التقنية المالية التنافسي.
وسواء كنت في البداية أو تسعى إلى صقل فكرة محفظتك الرقمية، خصص الوقت الكافي لإجراء بحث شامل، وخطط بعناية، واجعل الأمان أولوية في كل خطوة. ومع النهج الصحيح وفريق متفانٍ، يمكن أن يصبح تطبيق محفظتك الرقمية أداة قيّمة تعزز تفاعل العملاء وتدفع نمو أعمالك.
الأسئلة الشائعة
ما المحفظة الرقمية وكيف تعمل؟
المحفظة الرقمية، أو المحفظة الإلكترونية، تطبيق جوال يخزّن نسخًا رقمية من وسائل الدفع مثل بطاقات الائتمان وبطاقات الخصم وبطاقات الولاء. وتتيح للمستخدمين إجراء مدفوعات آمنة وسريعة وتحويل الأموال وتخزين المعلومات الشخصية. وتستخدم المحافظ الرقمية التشفير والمصادقة البيومترية لضمان الأمان أثناء المعاملات.
هل يمكنني تخزين العملات المشفرة في محفظة رقمية؟
نعم، تدعم بعض المحافظ الرقمية العملات المشفرة مثل Bitcoin وEthereum. وتتيح هذه المحافظ، المعروفة بمحافظ العملات المشفرة، إرسال العملات الرقمية واستقبالها وتخزينها بأمان.
هل المحافظ الرقمية آمنة؟
نعم، تستخدم المحافظ الرقمية ميزات أمان متقدمة مثل التشفير والترميز (Tokenization) والمصادقة البيومترية (كبصمة الإصبع أو التعرّف على الوجه) لحماية البيانات المالية للمستخدمين. ومع ذلك، من الضروري اختيار مزوّد محفظة موثوق وآمن لتقليل المخاطر.
هل يمكنني استخدام المحفظة الرقمية للشراء عبر الإنترنت وفي المتاجر؟
نعم، يمكن استخدام المحافظ الرقمية في المعاملات عبر الإنترنت وخارجه. فللشراء عبر الإنترنت، توفر المحافظ الرقمية غالبًا خيار الدفع بنقرة واحدة. أما في المتاجر، فيمكنك استخدام وسائل الدفع اللاتلامسية مثل تقنية NFC (الاتصال قريب المدى) للدفع بجهازك المحمول.
كيف تفيد المحافظ الرقمية الشركات؟
توفر المحافظ الرقمية للشركات طريقة سهلة لقبول المدفوعات وخفض تكاليف المعاملات وتقديم برامج الولاء أو العروض الترويجية. كما تساعدها على جمع بيانات قيّمة عن العملاء يمكن استخدامها لتحسين الاستراتيجيات التسويقية وتعزيز تفاعل العملاء.
هل أحتاج إلى بطاقة فعلية لاستخدام المحفظة الرقمية؟
لا، لا تحتاج إلى بطاقة فعلية لاستخدام المحفظة الرقمية. فبمجرد ربط حسابك المصرفي أو بطاقة الائتمان أو الخصم بمحفظتك الرقمية، يمكنك الدفع مباشرة من التطبيق دون حمل البطاقات الفعلية.